
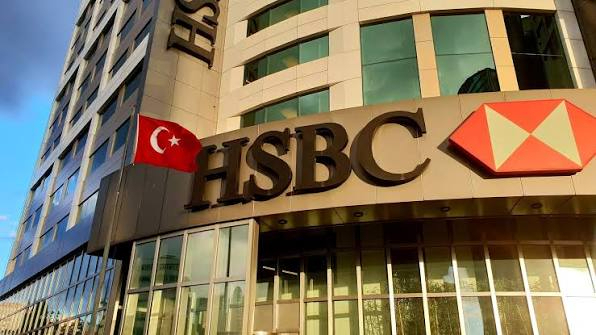
HSBC, Türk bankacılık hisselerinde hedef güncelledi. Türk bankalarının mevcut iskontolara göre yeniden değerlenme imkanına sahip olduğunu öngören HSBC, 5 hisse için yeni tahminini açıkladı.
HSBC analistleri Cihan Saraoğlu ve Siddarth Sambamurthy kaleme aldıkları raporda, Türk bankalarının şu anda gelişmekte olan ülke muadillerine kıyasla yüzde 25 piyasa değeri/defter değeri iskontosuyla işlem gördüğünü ve tarihsel olarak daha yüksek iskontoların büyük ölçüde önemli ölçüde daha büyük makroekonomik stres dönemleriyle çakıştığını belirtti.
Dördüncü çeyreğin kâr anlatısını yeniden şekillendirebileceğini ifade eden HSBC analistleri, Türk bankalarında son dönemde yaşanan satışların banka rasyolarındaki bir bozulmadan ziyade, yerel portföy yönetim sektöründeki aksamaların ardından gelen genel riskten kaçış hissiyatından kaynaklandığını dile getirdi.
Merkez Bankası'nın 300 baz puanlık efektif faiz indiriminin, yükümlülüklerin yeniden fiyatlanmasıyla dördüncü çeyrekte marjlara yansımaya başlaması gerektiğini vurgulayan analistler, 2026-2028 dönemi için yaklaşık yüzde 70'lik bir bileşik yıllık büyüme oranı öngördü.
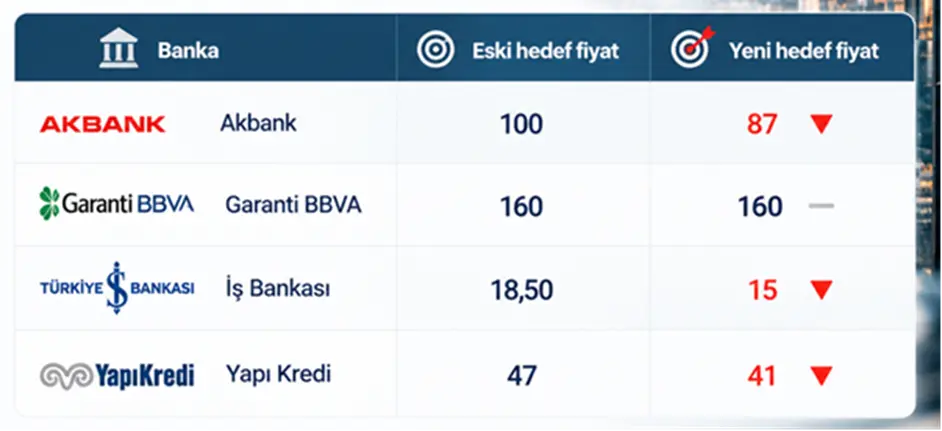
HSBC, bu değerlendirmeler ışığında Akbank, Garanti BBVA, İş Bankası ve Yapı Kredi için "al" tavsiyesini yinelerken, Akbank'ı en çok tercih ettiği hisse olarak öne çıkardı.
HSBC'nin bankacılık hisselerine yönelik son tahminleri ise şöyle sıralandı:


 Bitcoin
 Ethereum
 Ripple
 Litecoin


 Dolar Endeksi
 Brent Petrol
 BIST 100