
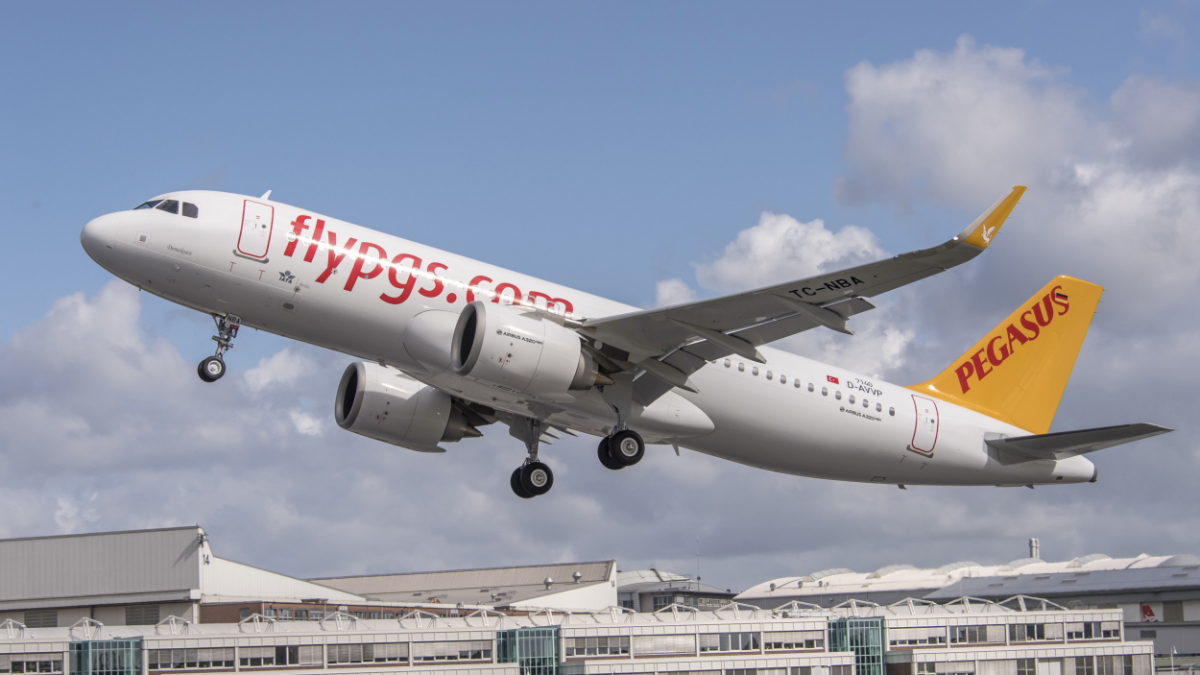

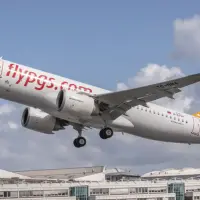
İş Yatırım, Pegasus Hava Taşımacılığı (PGSUS) hisselerine yönelik beklentilerini yukarı yönlü revize etti. Kurum, hisse için daha önce 190 TL olarak belirlediği hedef fiyatını yüzde 22 artırarak 232 TL'ye yükseltirken, yatırım tavsiyesini de "TUT"tan "AL"a çıkardı.
İş Yatırım'ın değerlendirmesinde, son dönemde savaşın şirket üzerindeki olumsuz etkilerinin büyük ölçüde hisse fiyatına yansıdığına dikkat çekildi. Bu doğrultuda mevcut fiyat seviyelerinin önemli bir getiri potansiyeli sunduğu belirtildi.
2027 FAVÖK beklentisi ve 6,0 FD/FAVÖK çarpanı esas alındı
Yeni hedef fiyatın belirlenmesinde Pegasus'un 2027 yılına ilişkin faiz, amortisman ve vergi öncesi kâr (FAVÖK) tahminleri ile 6,0 hedef firma değeri/FAVÖK (FD/FAVÖK) çarpanının kullanıldığı ifade edildi.
Bu değerleme sonucunda hedef fiyatını 232 TL'ye yükselten İş Yatırım, hisse için yükseliş potansiyelinin güçlendiği değerlendirmesiyle tavsiyesini "AL" olarak güncelledi.
Pegasus hisseleri için öne çıkan riskler
Raporda olumlu beklentilere karşın bazı risklere de dikkat çekildi. Jet yakıtı fiyatlarında yeniden yaşanabilecek artış ve jeopolitik gerilimlerin tırmanması, Pegasus'un operasyonel performansı ve yolcu talebi üzerinde baskı oluşturabilecek başlıca unsurlar arasında gösterildi.
İş Yatırım, özellikle yakıt maliyetlerindeki yükselişin ve jeopolitik gelişmelerin hisse performansı açısından yakından takip edilmesi gerektiğine işaret etti.

 Bitcoin
 Ethereum
 Ripple
 Litecoin


 Dolar Endeksi
 Brent Petrol
 Türkiye 2 Yıllık Tahvil Faizi
 BIST 100